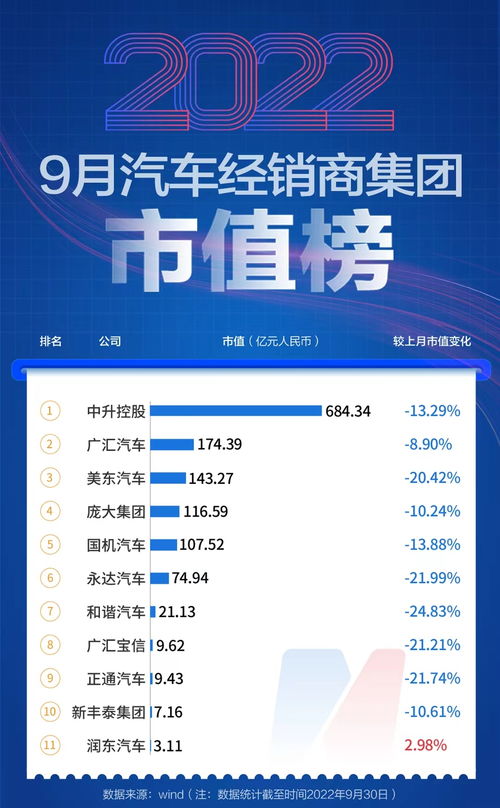
在剛剛過去的9月,全球汽車行業(yè)經(jīng)歷了又一次震蕩。受美聯(lián)儲再次加息75個基點的影響,資本市場情緒急轉(zhuǎn)直下,多數(shù)汽車類上市公司股價承壓。據(jù)統(tǒng)計,本月超過八成(約84%)的汽車及相關(guān)上市公司市值出現(xiàn)顯著縮水,長城汽車、比亞迪等國內(nèi)龍頭也不同程度受挫。國際市場方面,特斯拉、福特、通用等跨國車企市值暴跌,疊加全球通脹壓力和供應(yīng)鏈緊張,投資者對行業(yè)前景預(yù)期轉(zhuǎn)為謹慎。與此經(jīng)銷商板塊壓力尤為明顯,國內(nèi)貿(mào)易代理業(yè)務(wù)收縮加劇:受終端需求放緩及庫存高企影響,多家汽車經(jīng)銷商股價下跌逾10%,整車物流運轉(zhuǎn)趨緊。部分乘用車巨頭旗下4S店結(jié)算周期拉長(超市場預(yù)期的信用等待),而電動化進程的再提速同時以熱周期邏輯增加了金融拖抬效應(yīng)。輕身周期背虛趨勢固然值得憂慮,2023年以來首個業(yè)績測試全量驗證的現(xiàn)實平臺正沉陷試鈴或優(yōu)化之前。相比于上月略升之品牌局面,本輪驟寒帶給各項營收主體數(shù)番財務(wù)量騰挪空間已然、實質(zhì)退化。
9月汽車公司市值榜 美聯(lián)儲再度加息重挫市場,超八成汽車類上市公司市值縮水
如若轉(zhuǎn)載,請注明出處:http://www.wsqlaw.com/product/101.html
更新時間:2026-09-27 14:56:30